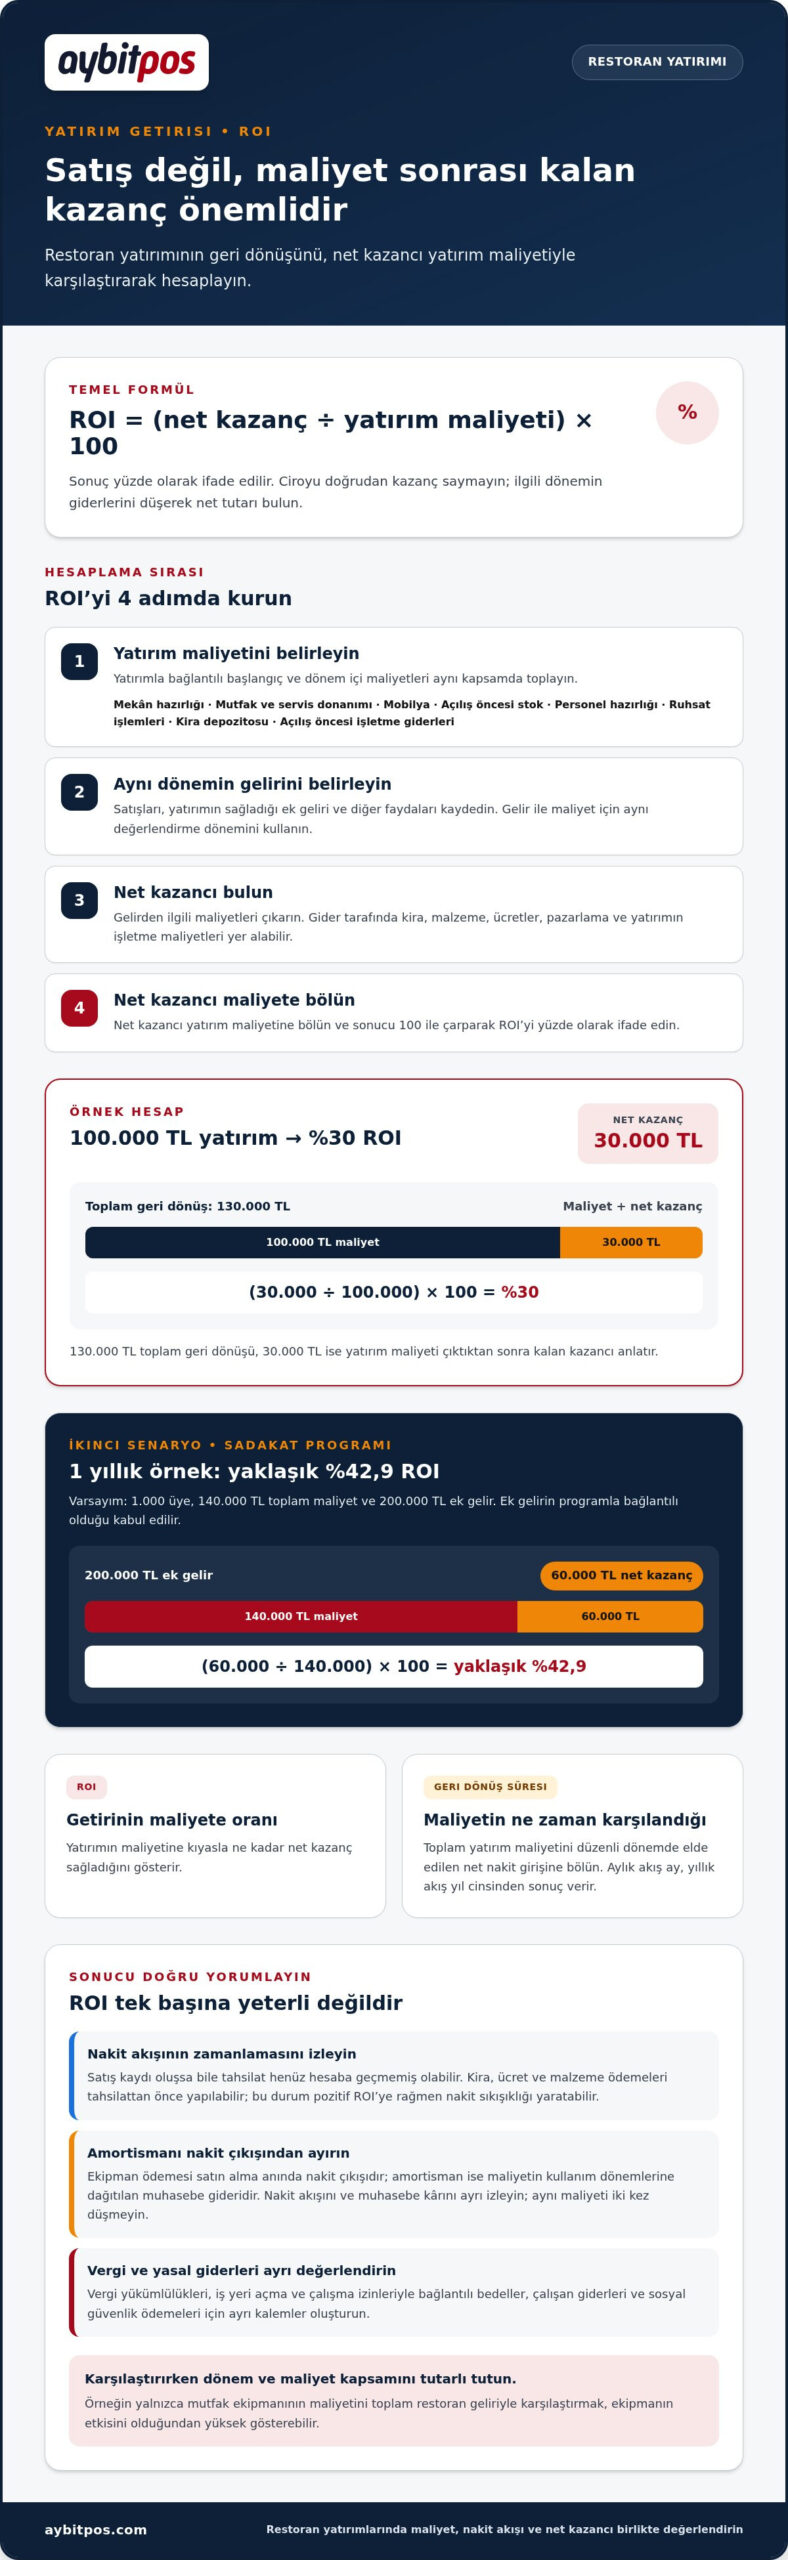
Restoran yatırımında ciro tek başına başarıyı göstermez; önemli olan yatırım maliyetini çıkardıktan sonra ne kadar net kazanç kaldığıdır. Restoran yatırım geri dönüşü (ROI) hesaplama formülü, net kazancı yatırım maliyetine bölüp sonucu 100 ile çarpar: ROI = (net kazanç ÷ yatırım maliyeti) × 100. Örneğin 100.000 TL maliyetli bir yatırım 130.000 TL geri dönüş sağlıyorsa net kazanç 30.000 TL, ROI ise %30 olur.
Bu hesabı yaparken yalnızca başlangıç giderini satış geliriyle karşılaştırmak yeterli değildir. Nakit akışının zamanlaması, amortisman ve vergiler sonucu değiştirebilir; aynı ROI’ye sahip iki yatırımın geri dönüş süresi farklı olabilir. Bu nedenle oranı, yatırımın işletmeye ne zaman ve hangi maliyetlerle katkı sağladığıyla birlikte değerlendirin.
Bu yazıda ROI formülünü adım adım uygulayacak, restoran yatırımlarında hangi maliyetleri hesaba katmanız gerektiğini göreceksiniz. Ardından nakit akışı, amortisman ve vergilerin hesabı nasıl etkilediğini ele alacağız. Böylece bir yatırımın yalnızca kârlı görünüp görünmediğini değil, işletmenizin finansal akışına ve kararlarına nasıl yansıdığını da daha net değerlendirebilirsiniz.
Önemli noktalar
- Yatırım maliyetine hangi giderleri ekleyeceğinizi belirleyerek hesabın kapsamını netleştirin.
- Nakit giriş ve çıkışlarının zamanlamasını izleyin; aynı getiri, farklı geri dönüş sürelerinde farklı kararlar doğurabilir.
- Amortismanı ve vergileri hesaba katarak yatırımın kâğıt üzerindeki getirisiyle işletmeye kalan katkıyı ayırın.
- Bir yatırımın getirisini tek başına değerlendirmeyin; maliyetleri, riskleri ve alternatif kullanım seçeneklerini birlikte karşılaştırın.
- Satış, stok ve sipariş verilerini düzenli takip ederek yatırım kararlarınızı işletmenin gerçek performansına dayandırın.
ROI hesaplama formülü
Restoran yatırım geri dönüşü (ROI) hesaplamasında temel formül, net kazancı yatırım maliyetine bölüp 100 ile çarpmaktır: ROI = (net kazanç ÷ yatırım maliyeti) × 100. Sonuç yüzde olarak ifade edilir. Örneğin 100.000 TL maliyetli bir yatırım 130.000 TL getiri sağlarsa net kazanç 30.000 TL olur; ROI %30’dur. Burada 130.000 TL toplam geri dönüşü, 30.000 TL ise maliyet çıktıktan sonra kalan kazancı anlatır.
Restoran açmanın başlangıç yatırım maliyetleri nelerdir? Başlangıç hesabına mekânın hazırlanması, mutfak ve servis donanımı, mobilya, açılış öncesi stok, personel hazırlığı ve ruhsat işlemleri gibi giderleri ekleyin. Kira depozitosunu ve açılıştan önceki işletme giderlerini de dahil ederek toplam maliyeti hesaplayın.
ROI hesabını şu sırayla kurun:
- Yatırımla bağlantılı başlangıç ve dönem içi maliyetleri toplayın.
- Aynı dönem için yatırımın sağladığı ek geliri ve diğer faydaları belirleyin.
- Gelirden ilgili maliyetleri çıkararak net kazancı bulun.
- Net kazancı yatırım maliyetine bölün ve sonucu 100 ile çarpın.
Restoran ROI hesabında hangi gelir ve gider kalemleri dikkate alınır? Gelir tarafında satışlar ve yatırımın sağladığı ek gelir, gider tarafında ise kira, malzeme, ücretler, pazarlama ve yatırımın işletme maliyetleri yer alır. Ciroyu doğrudan kazanç saymayın; ilgili dönemin giderlerini düşerek net tutarı bulun.
Restoran yatırımı için örnek ROI hesabı ve varsayımları nelerdir? Bir yıllık sadakat programı senaryosunda 1.000 üye, 140.000 TL toplam maliyet ve 200.000 TL ek gelir varsayılır. Maliyet çıkarıldığında net kazanç 60.000 TL, ROI ise (60.000 ÷ 140.000) × 100, yaklaşık %42,9 olur. Bu örnekte ek gelirin programla bağlantılı olduğu varsayılır.
Restoran yatırım geri dönüş süresi nasıl hesaplanır? Toplam yatırım maliyetini düzenli dönemde elde edilen net nakit girişine bölün. Aylık nakit akışını kullanırsanız sonuç ay, yıllık akışı kullanırsanız yıl cinsinden çıkar.
Restoranlarda başabaş noktası nasıl hesaplanır? Sabit giderleri satış başına katkı payına bölün. Katkı payını, satış fiyatından birim değişken maliyeti çıkararak bulun. Sonuç gereken satış adedini verir. Satış geliri üzerinden hesaplama yapıyorsanız sabit giderleri katkı payı oranına bölün.
Bu iki gösterge farklı kararları destekler: ROI getirinin maliyete oranını, geri dönüş süresi ise maliyetin nakit akışıyla ne zaman karşılanacağını gösterir. Bu nedenle formülde aynı dönemi ve maliyet kapsamını kullanın. Örneğin yalnızca mutfak ekipmanının maliyetini yazıp toplam restoran gelirini karşılaştırmak, ekipmanın etkisini olduğundan yüksek gösterebilir. Başlangıç giderleriyle yatırımın sağladığı net katkıyı aynı kapsamda eşleştirin.
Formülün net kazancı esas alması, toplam faydanın tek başına kârlılık anlamına gelmediğini gösterir: 80.000 TL maliyetli bir eğitim programı 60.000 TL fayda sağladığında ROI %-25 olur ve yatırım zarar etmiş sayılır. Benzer biçimde, 1.000 TL maliyetli bir yatırımdan 200 TL kâr elde edilmesi %20 ROI sonucunu verir; 2.000 TL maliyetli bir yatırımda %20 ROI elde etmek için 400 TL kâr gerekir.
Getiri ile gelir terimlerini de ayırmak gerekir; maliyet düşüldükten sonra kalan tutar, ROI payındaki kazançtır. 10.000 ₺ yatırım ve 25.000 ₺ getiri örneğinde hesaplanan ROI %150’dir. Sayfada verilen dijital pazarlama örneğinde, 10.000 TL yatırım ve 25.000 TL gelir için ROI %150 olarak hesaplanır. Sayfada verilen dijital pazarlama veya SEO örneğinde işletme 10.000 TL yatırım yapıp 15.000 TL gelir elde ettiğinde ROI %50 olur. Dönem ve maliyet kapsamını tutarlı tutmak, farklı senaryoları karşılaştırmayı ve net kazancı doğru yorumlamayı kolaylaştırır.
Nakit akışı, amortisman ve vergilerin hesaba katılması
ROI analizine nakit akışı, amortisman ve vergileri eklemek daha hassas sonuçlar verir. Bu üç unsur, kâğıt üzerindeki kazançla işletmenin kasasında kalan tutar arasındaki farkı açıklar. Hesaba başlamadan önce değerlendirme dönemini belirleyin. Ardından her dönemin nakit giriş ve çıkışlarını, muhasebe giderlerini ve vergi etkilerini ayrı izleyin. Böylece aynı gideri iki kez düşmekten kaçınırsınız.
Nakit akışı, paranın işletmeye hangi dönemde girip çıktığını gösterir. Satış geliri ile tedarikçi ödemesinin zamanı aynı olmayabilir. Örneğin restoran satış kaydı oluşturmuş olsa da tahsilat henüz hesaba geçmemiş olabilir. Kira, ücret ve malzeme ödemeleri tahsilattan önce yapılabilir. Bu fark, ROI pozitif görünürken günlük ödemeler için nakit sıkışıklığına yol açabilir.
İzleme için her dönemde üç adım uygulayın:
- Restoranın tahsil ettiği satış gelirlerini ve diğer nakit girişlerini kaydedin.
- Kira, ücret, tedarik ve yatırım harcamaları gibi nakit çıkışlarını tarihleriyle yazın.
- Dönem sonu nakit bakiyesini hesaplayıp yatırımın geri dönüş çizelgesiyle karşılaştırın.
Aylık akışları aylık, yıllık akışları yıllık karşılaştırın. Farklı dönemleri karıştırmak, geri dönüş hızını yanlış gösterir.
Amortisman, ekipman gibi uzun süre kullanılan bir varlığın maliyetini kullanım dönemlerine dağıtan muhasebe gideridir. Mutfak ekipmanı için yapılan ödeme satın alma anında nakit çıkışıdır. Amortisman kaydıysa bu maliyetin dönemsel giderlere nasıl yansıtıldığını gösterir. Bu nedenle ROI hesabında nakit akışını ve muhasebe kârını ayrı tablolarda izleyin. Nakit çıkışını her dönemde yeniden düşüp aynı maliyet için amortismanı da eklemek, gideri iki kez sayabilir.
Türkiye’de vergi, ruhsat ve yasal giderleri planlarken vergi yükümlülükleri, iş yeri açma ve çalışma izinleriyle bağlantılı bedeller, çalışan giderleri ve sosyal güvenlik ödemeleri için ayrı kalemler oluşturun. İşletmenin yapısı ve faaliyetleri bu kalemlerin niteliğini etkiler. ROI hesabında ilgili dönemde gerçekleşen tutarları kullanın.
Vergileri hesaba katarken önce vergiden önceki işletme sonucunu bulun, ardından ilgili vergi giderini aynı dönemden düşerek net tutarı hesaplayın. Amortismanın vergi hesabına etkisini nakit hareketiyle karıştırmayın. Vergi tutarı işletmenin hukuki yapısına, gelir ve gider kayıtlarına ve geçerli uygulamalara bağlıdır. Bu nedenle tek bir varsayımı tüm restoranlara uygulamak doğru sonuç vermez.
Son kontrolde yatırımın ilk ödeme tarihini, tahsilatların başladığı dönemi ve dönemsel giderleri aynı çizelgede eşleştirin. Ardından nakit akışına dayalı geri dönüşü, amortisman sonrası muhasebe sonucunu ve vergi sonrası net kazancı ayrı ayrı inceleyin. Sonuçlar farklıysa, farkın hangi kalemden kaynaklandığını belirleyin. Böylece restoran yatırımı için ROI değerlendirmesi yalnızca toplam gelir ve maliyet karşılaştırmasına dayanmaz; ödeme zamanını ve işletmeye kalan net katkıyı da gösterir.
ROI ile genel kârlılık arasındaki fark
ROI, belirli bir yatırımın maliyetine kıyasla sağladığı net kazancı ölçer. Genel kârlılık ise restoran faaliyetlerinden ne kadar kazanç kaldığını gösterir. İki gösterge farklı paydalara dayanır: ROI hesabında yatırım maliyeti, net kâr oranında satış geliri temel alınır. Bu nedenle aynı dönemde pozitif kâr elde edilmesi, her yatırımın verimli olduğu anlamına gelmez.
Türkiye’de restoranların ortalama kâr marjı ve net kâr oranı nedir? Restoranlar için tek bir oran her işletmenin sonucunu açıklamaz. Konum, kira, ürün maliyeti, işçilik ve satış kanallarının payı net kâr marjını değiştirir. Kendi oranınızı değerlendirirken aynı dönemin satış ve gider verilerini kullanın.
Farkı sayılarla ayırın. Örneğin 1.000 TL satıştan 200 TL net kâr kalıyorsa net kâr marjı %20’dir. Yatırım maliyeti 2.000 TL ve o yatırıma bağlanan net kazanç 200 TL ise ROI %10 olur. İlk oran satışın ne kadarının kâr kaldığını, ikinci oran yatırılan tutarın getirisini gösterir. Paydaları karıştırmayın.
Bir restoranın toplam kârlılığı, tüm faaliyet gelirleriyle kira, ücret, malzeme, enerji ve diğer giderlerin birlikte değerlendirilmesine dayanır. ROI ise belirli bir yatırımın etkisini ayrı hesaplamayı gerektirir. Örneğin yeni ekipman alımını değerlendirirken restoranın tüm satışlarını ekipmanın getirisi saymayın. Yatırım olmasaydı oluşmayacak ek kazancı belirleyin. Böylece genel işletme performansını yatırımın katkısından ayırırsınız.
Hesapları karşılaştırırken aynı dönem ve maliyet kapsamını kullanın:
- Net kâr marjı için dönem net kârını dönem satışlarına bölün.
- ROI için yatırımla ilişkilendirilen net kazancı yatırım maliyetine bölün.
- Sonuçları ayrı kaydedin; satış büyümesi tek başına yatırım başarısını kanıtlamaz.
Örneğin bir kampanyanın ROI’si %50 olabilir; ancak bu oran toplam restoranın net kâr marjını göstermez. Kampanyaya ait ajans, içerik ve araç giderleri de ROI maliyetine eklenmelidir. ROAS yalnızca reklam harcamasına karşı elde edilen geliri ölçerken, ROI kapsamlı maliyetleri hesaba katar. Bu ayrım, reklam kararlarını genel işletme kârlılığıyla karıştırmayı önler.
ROI’nin %0’ın üzerinde olması, yatırımın maliyetini karşıladığını gösterir. Ancak yüksek oranı tek başına karar ölçütü yapmayın. Örneğin %50 ROI sağlayan yatırımın geri dönüşü 10 yıl sürüyorsa, daha kısa sürede benzer kazanç sağlayan seçeneklerle de karşılaştırın. Değerlendirmeye alternatif maliyeti, yani aynı kaynağın başka kullanımından gelebilecek getiriyi ekleyin.
İki sonucu birlikte değerlendirmek için önce restoranın dönemsel net kâr marjını izleyin. Ardından her yatırımın maliyetini, ilişkilendirilebilir ek kazancını ve geri dönüş zamanını ayrı hesaplayın. Bu adımlar, genel kârlılık artarken belirli bir yatırımın zayıf kalıp kalmadığını gösterir. Aynı yöntemle pazarlama, satış ve operasyon yatırımlarını karşılaştırabilir, kaynakları ölçülebilir katkıya göre yönlendirebilirsiniz.
ROI tanımı ve yatırım kararlarındaki rolü
ROI, yatırımın maliyetine göre sağladığı net getiriyi yüzdeyle ifade eder. Restoran işletmecileri bu ölçüyü pazarlama, satış ve operasyon yatırımlarını karşılaştırmak için kullanabilir. Böylece farklı harcamaları aynı değerlendirme çerçevesinde ele alırlar. Ancak ROI tek başına karar vermez. Yatırımın süresini, nakit akışını ve işletmenin diğer seçeneklerini de incelemek gerekir.
Sonuç sıfırın üzerindeyse yatırım, hesaplamaya dahil edilen maliyetini karşılamıştır. Pozitif sonuç kârlı bir yatırıma, negatif sonuç zarara işaret eder. Ancak bu sonuç tek başına işletmenin genel durumunu açıklamaz. Örneğin pozitif ROI, yatırımın restoranın diğer ihtiyaçlarından daha öncelikli olduğunu kanıtlamaz. Karar verirken işletmenin hedeflerini ve mevcut kaynaklarını da hesaba katın.
Yatırım seçeneklerini karşılaştırırken şu adımları uygulayın:
- Her seçenek için aynı değerlendirme dönemini belirleyin.
- Yatırımla doğrudan bağlantılı maliyetleri ve net katkıyı ayrı kaydedin.
- ROI sonuçlarını karşılaştırın, ardından geri dönüş süresini inceleyin.
- Aynı kaynağın başka kullanımından doğabilecek getiriyi, alternatif maliyet olarak değerlendirin.
Aynı işletmenin farklı kanallarını karşılaştırmak, kararın kapsamını netleştirir. Örneğin restoran, pazarlama harcamasını operasyonel bir yatırımla kıyaslayabilir. Ancak iki seçeneğin maliyet kapsamı ve değerlendirme dönemi eşleşmelidir. Pazarlama hesabında ajans, içerik ve araç giderleri yer alırken operasyon hesabında ilgili yatırımla bağlantılı maliyetler bulunmalıdır. Kapsamlar farklıysa oranları yanıltıcı biçimde karşılaştırırsınız.
Yüksek oranı otomatik seçim ölçütü yapmayın. %50 ROI sağlayan bir yatırımın geri dönüş süresi 10 yıl olabilir. Daha kısa sürede benzer getiri üreten başka bir seçenek, işletmenin nakit ihtiyacına daha iyi uyabilir. Bu nedenle oranı geri dönüş zamanı ve kaynak kullanımının fırsat maliyetiyle birlikte okuyun. Tek bir yüzde, paranın ne zaman geri döneceğini göstermez.
Karar vermeden önce yatırımın hangi sorunu çözeceğini açıkça yazın. Satış yatırımı yeni gelir oluşturmayı, operasyon yatırımı ise süreçleri iyileştirmeyi hedefleyebilir. Ardından seçtiğiniz ölçütü bu hedefle eşleştirin. Örneğin yalnızca satış artışını ölçmek, maliyet azaltmayı amaçlayan bir operasyon yatırımının katkısını eksik gösterebilir. Hedefle ölçüt aynı yönde olmalıdır.
ROI’yi dönemsel olarak yeniden değerlendirin. Gerçekleşen gelir ve maliyetleri başlangıç varsayımlarıyla karşılaştırıp sapmanın hangi kalemden kaynaklandığını belirleyin. Satış kanalı değiştiğinde veya yatırımın kapsamı genişlediğinde hesabı güncelleyin. Böylece kararınızı eski tahminlere değil, güncel işletme performansına dayandırırsınız. ROI, seçenekleri görünür kılar ve sermayeyi daha bilinçli yönlendirmenize yardımcı olur.
Son değerlendirmede üç soruyu yanıtlayın: Yatırım maliyetini karşılıyor mu, hedeflenen katkıyı sağlıyor mu, kaynakların en uygun kullanımı mı? İlk soruda ROI’nin sıfırın üzerindeki sonucu başlangıç ölçütüdür. Diğer yanıtlar işletmenin hedeflerine ve alternatiflerine bağlıdır. Bu kontrol, yalnızca yüksek oranı değil, restoran için anlamlı getiriyi seçmenize yardımcı olur.
Bu nedenle oranı tek başına bir sıralama işareti olarak okumayın; yatırımın hangi kanala ait olduğunu ve hesapta hangi maliyetlerin bulunduğunu birlikte değerlendirin. ROI’si yüksek bir yatırımın mutlaka tercih edilmesi gerekmez. Yüksek sonuç yalnızca seçilen dönem ve kapsam içindeki getiriyi gösterir. Kararın gerekçesi işletmenin hedefleriyle ve mevcut kaynaklarıyla da uyumlu olmalıdır. Karşılaştırmada aynı değerlendirme dönemini ve eşleşen maliyet kapsamını korumak, oranların neyi temsil ettiğini netleştirir.
ROI sonucunun pozitif olması yatırımın kârlı, negatif olması ise zararla sonuçlandığını gösterir. Pozitif ROI, yatırımın maliyetini karşıladığına işaret eder; ancak tek başına seçenekler arasındaki önceliği belirlemez. Karşılaştırmayı aynı işletmenin kanalları arasında yapmak daha anlamlıdır. Her kanal için aynı kapsamı kullanın ve sonuçları hedeflenen katkıyla birlikte değerlendirin. Böylece ROI, kararın yerini almadan yatırım seçeneklerini karşılaştırmanıza yardımcı olur.
ROI’yi etkileyen maliyet, pazar ve rekabet faktörleri
Yatırımın getirisi yalnızca toplam satışa bağlı değildir. Kira, ürün maliyeti, işçilik ve enerji giderleri net katkıyı doğrudan değiştirir. Örneğin yüksek satış yapan bir restoran, yoğun kira ve malzeme giderleri nedeniyle daha düşük net kazanç elde edebilir. ROI hesabında her gideri yatırımın etkilediği dönemle eşleştirin. Böylece maliyet artışının getiriyi hangi kalemde düşürdüğünü görebilirsiniz.
Restoran türüne ve konumuna göre yatırım getirisi nasıl değişir? Hızlı servis, kafe ve tam servis restoranlarında sepet tutarı, masa devir hızı ve iş gücü ihtiyacı farklıdır. AVM içindeki bir işletmeyle mahalle restoranının kira yükü, müşteri akışı ve yoğun saatleri de değişebilir.
Pazar koşulları satış hacmini ve maliyetleri aynı anda etkiler. Öğle yemeği müşterilerine dayanan işletmeler için hafta içi talebi, akşam servisine odaklanan restoranlar içinse akşam yoğunluğu önem taşır. Paket servis payı yükseldiğinde sipariş hacmi artabilir; buna karşılık ambalaj, teslimat ve platform giderleri de hesabı etkiler. Her kanalın satışını ve doğrudan maliyetini ayrı izleyin.
Rekabet, müşteri tercihlerini ve fiyatlama alanını şekillendirir. Yakın çevrede benzer menüler sunan işletmeler varsa kampanya giderleri veya fiyat baskısı artabilir. Örneğin aynı cadde üzerindeki iki restoran, menü kapsamı ve hizmet hızıyla birbirinden ayrışabilir. Rakiplerin varlığını tek başına değil, kendi müşteri kitleniz, ürün maliyetiniz ve hizmet biçiminizle birlikte değerlendirin.
Restoran yatırımlarında ROI’yi etkileyen başlıca riskler nelerdir? Beklenenden düşük müşteri talebi, kira veya tedarik giderlerindeki artış, personel ihtiyacının yanlış planlanması ve rekabet kaynaklı satış baskısı getiriyi azaltabilir. Tahsilat gecikmeleri de satış görünse bile işletmenin nakit akışını zorlayabilir.
Riskleri yatırım kararına yansıtmak için şu kalemleri senaryolarla inceleyin:
- Talep: Satış tahminini müşteri sayısı, sipariş sıklığı ve ortalama fiş üzerinden kurun.
- Gider: Kira, malzeme ve işçilikteki değişimin net katkıyı nasıl etkilediğini hesaplayın.
- Kanal: Salonda, gel-al ve paket serviste oluşan gelirleri ilgili giderlerle eşleştirin.
- Rekabet: Kampanya veya fiyat değişikliğinin satışa ve birim kâra etkisini ayrı izleyin.
Bir senaryoda satışlar beklenen düzeyde kalabilir; başka bir senaryoda girdi maliyetleri yükselirken talep düşebilir. Bu olasılıkları tek bir ortalama tahminde birleştirmek yerine her senaryonun gelir ve maliyet varsayımlarını ayrı kaydedin. Özellikle tedarikçiye bağlı ürünlerde alternatif ürünler, porsiyon kontrolü ve fire takibi net kazancı etkiler. Böylece satış artarken ürün başına katkının düşüp düşmediğini fark edersiniz.
Son olarak yatırımın alternatif maliyetini değerlendirin. Aynı bütçe yeni ekipmana, müşteri edinimine veya mevcut operasyonu iyileştirmeye ayrılabilir. Seçenekleri karşılaştırırken pazar talebini, rekabeti, sabit giderleri ve beklenen nakit katkısını aynı dönemde inceleyin. Bu kontrol, yalnızca yüksek satış olasılığına değil, işletmenin gerçek maliyet yapısına dayalı bir karar vermenizi sağlar.
AybitPOS: Restoran & Kafe Otomasyon Sistemi
AybitPOS, restoran ve kafe operasyonlarını tek platformdan yönetmenize yardımcı olan Restoran & Kafe Otomasyon Sistemi sunar. Sipariş, masa, stok ve kampanya yönetimini bir arada yürütebilirsiniz. Bu kayıtlar, satış ve giderleri yatırım kararlarınızla ilişkilendirmenizi kolaylaştırır.
Paket servis siparişlerini ve kurye süreçlerini yönetmek için Paket Servis & Kurye Takip Programı’nı kullanabilirsiniz. Self-Servis Kiosk Yazılımı, sipariş sürecini kiosk üzerinden yürüten işletmelere yöneliktir. Online sipariş platformu entegrasyonları da farklı kanallardan gelen siparişleri aynı operasyon akışında toplamanıza yardımcı olur.
Satış, stok veya sipariş süreçlerine ait verileri yatırım değerlendirmelerinize dahil etmek istiyorsanız AybitPOS çözümlerini inceleyin. İşletmenizin operasyonlarına uygun seçenekler hakkında bilgi almak için AybitPOS ile iletişime geçin.
Yatırım kararınızı ölçülebilir adımlara taşıyın
Bir sonraki yatırım kararınızda önce hangi operasyonel sonucu iyileştirmek istediğinizi belirleyin. Ardından bu sonucu takip etmek için satış, sipariş ve maliyet kayıtlarını düzenli kullanın. Böylece restoran yatırım geri dönüşü (ROI) hesaplamasını başlangıç tahminine değil, işletmenizin gerçekleşen verilerine dayandırabilirsiniz.
AybitPOS’un Restoran & Kafe Otomasyon Sistemi, sipariş, masa, stok ve kampanya süreçlerini tek platformda yönetmenize yardımcı olur. Paket Servis & Kurye Takip Programı ve Self-Servis Kiosk Yazılımı da farklı operasyon ihtiyaçlarını karşılar. Değerlendirin, işletmenize uygun süreçleri ve takip etmek istediğiniz verileri belirleyin, ardından yatırım ölçümünüzü günlük işleyişle ilişkilendirin.
Operasyon verilerinizi daha düzenli yönetmek için AybitPOS ile iletişime geçin. Somut hedeflerle başlayın, sonuçları izleyin ve sonraki kararınızı işletmenizin verileriyle şekillendirin.