Restoran kâr marjını artırmak için önce her satıştan geriye ne kaldığını ölçün. Restoran kâr marjı nasıl artırılır sorusunun yanıtı, net kârı hasılata bölüp 100 ile çarparak marjı hesaplamak ve sonucu etkileyen maliyetleri yönetmektir. Satış fiyatı tek başına yeterli bir gösterge değildir; malzeme maliyeti, fire, işçilik ve diğer giderler de kârlılığı belirler.
Fiyatları artırmak hızlı bir çözüm gibi görünebilir; ancak talep düşerse toplam sonuç olumsuz etkilenebilir. Bu yüzden önce food cost oranını, reçete maliyetlerini ve ürün bazında katkı payını inceleyin. Stok sayımını gerçek tüketimle karşılaştırarak fireyi ve tedarik maliyetlerini takip edin. Sipariş ve POS kayıtları, hangi ürünlerin satıldığını ve indirimlerle iptallerin ciroya nasıl yansıdığını gösterir.
Bu yazıda restoranlarda kâr marjının nasıl hesaplandığını, food cost’un kârlılığa etkisini ve stok, fire, tedarik ile POS yönetimini iyileştirme yollarını ele alıyoruz. Böylece kararlarınızı yalnızca ciroya değil, işletmenizde gerçekten kalan tutara göre verebilirsiniz.
Önemli noktalar
- Food cost oranını ürün maliyetini satış fiyatıyla karşılaştırarak hesaplayın; menü fiyatlarını ürün bazındaki katkı payına göre değerlendirin.
- Satış, indirim, iptal ve ürün grubu verilerini maliyet kayıtlarıyla birlikte inceleyerek kârı etkileyen değişimleri görün.
- Stok sayımı, reçete kartları ve FIFO uygulamasıyla tüketimi izleyin; fire ve sipariş hatalarının nerede oluştuğunu belirleyin.
- Brüt ve net kâr marjını ayrı hesaplayın; net sonucu değerlendirirken işletmenin ilgili giderlerini de hesaba katın.
- Sipariş, stok ve masa yönetimini tek akışta izlemek, operasyonel kayıtları kârlılık kararlarında daha kullanışlı hale getirir.
Gıda Maliyeti (Yemek Maliyeti) Kaç Olmalı?
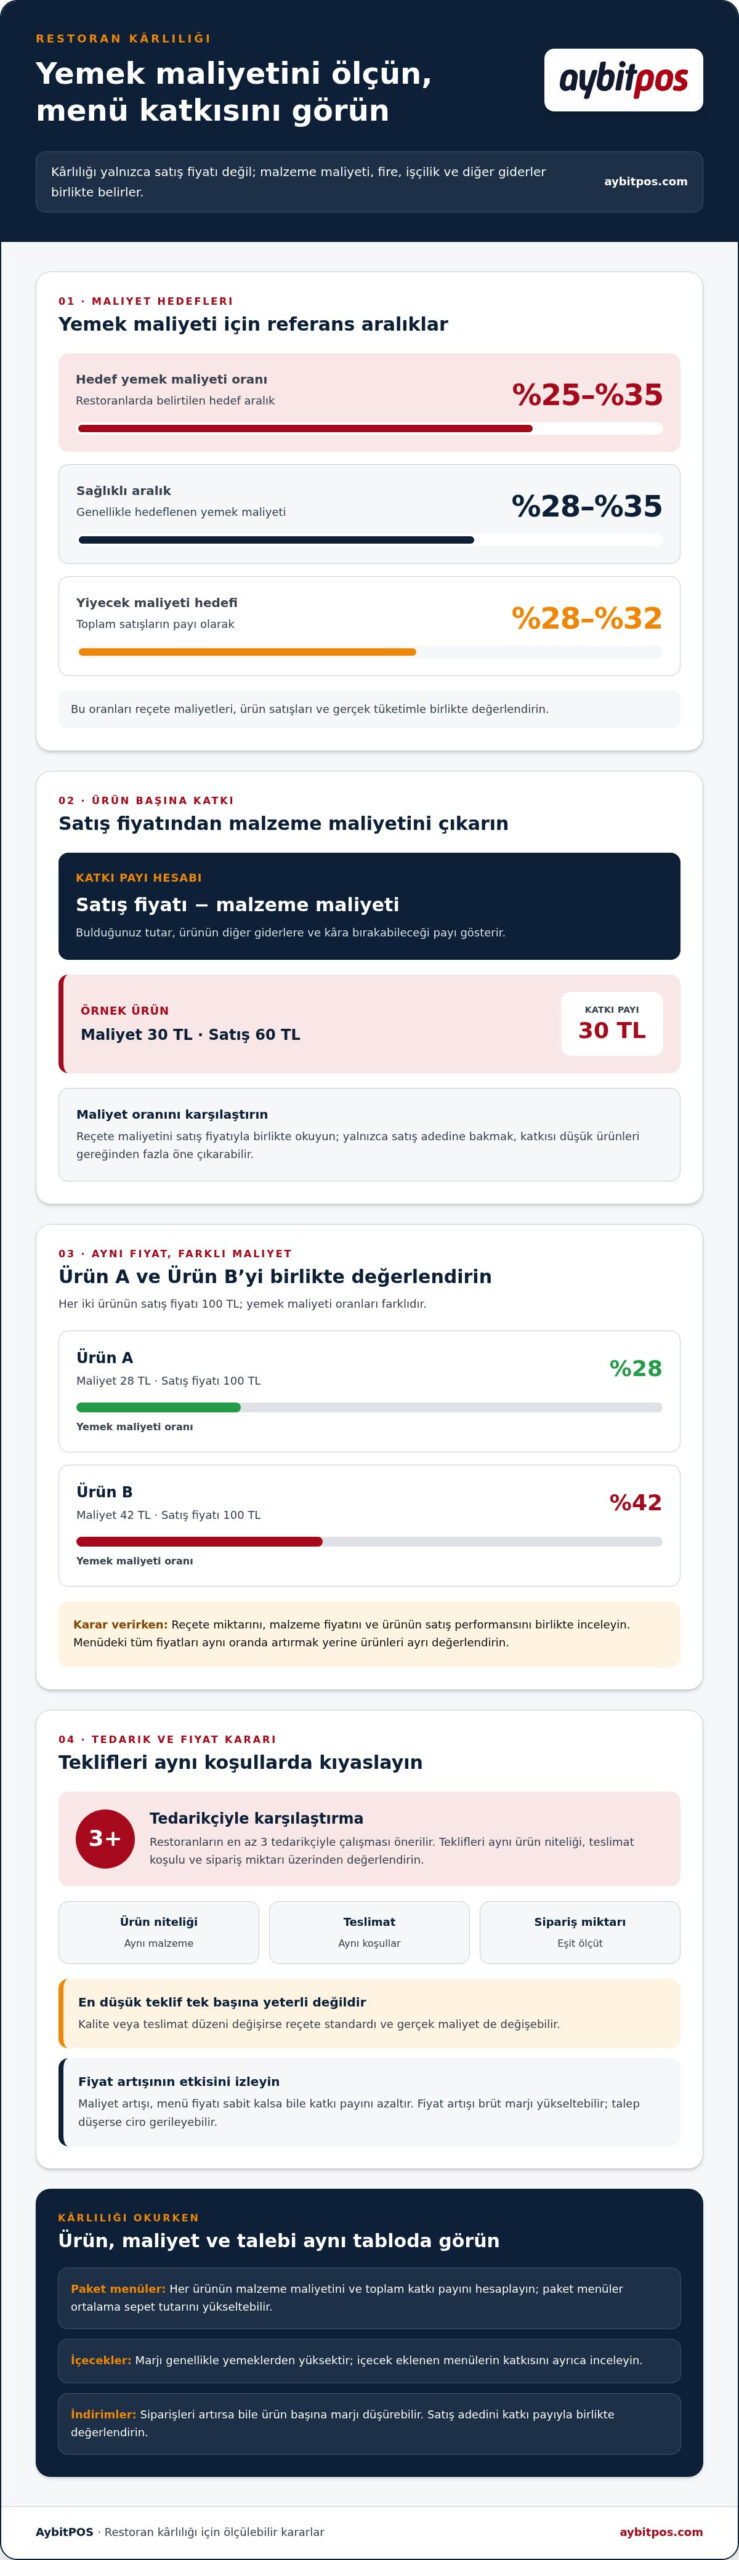
Restoranlarda hedef yemek maliyeti oranı %25-%35, sağlıklı aralık ise genellikle %28-%35’tir. Restoran fiyatları belirlenirken ürün maliyeti, benzer ürünlerin rakip fiyatları ve müşteri talebi birlikte değerlendirilir. Maliyeti karşılamayan bir fiyat kârlılığı, talebi hesaba katmayan artış ise satışları riske atabilir.
Katkı Marjına Göre Menü Fiyatlandırması
Menü mühendisliği, ürünlerin satış performansını ve kâra katkısını birlikte inceleyerek menü kararlarını yönlendirme yöntemidir. Ürün bazında katkı payını satış fiyatından malzeme maliyetini çıkararak bulun. Maliyeti 30 TL, satış fiyatı 60 TL olan ürünün katkı payı 30 TL’dir. Bu tutar, ürünün diğer giderlere ve kâra bırakabileceği payı gösterir. Yalnızca satış adedine bakmak, düşük katkılı ürünleri gereğinden fazla öne çıkarabilir.
Ürünleri katkı payı ve satış adediyle birlikte karşılaştırın. Reçete maliyeti 28 TL, satış fiyatı 100 TL olan Ürün A’nın yemek maliyeti oranı %28’dir. Ürün B’nin maliyeti 42 TL, satış fiyatı 100 TL ve oranı %42’dir. Fiyat aynı olsa da maliyet yapıları farklıdır. Restoran kar marjı nasıl artırılır sorusunu yanıtlarken bu farkı reçete miktarı ve malzeme fiyatıyla birlikte değerlendirin.
Tedarikçi Fiyatlarının Karşılaştırılması
Tedarikçi karşılaştırması, aynı malzemenin fiyatını ve satın alma koşullarını birlikte değerlendirme sürecidir. Restoranların en az 3 tedarikçiyle çalışması önerilir. Teklifleri aynı ürün niteliği, teslimat koşulu ve sipariş miktarı üzerinden kıyaslayın. En düşük teklif tek başına yeterli ölçüt değildir; malzeme kalitesi veya teslimat düzeni değişirse reçete standardı ve gerçek maliyet de değişebilir.
Tedarikçi fiyatı değiştiğinde ilgili yemeklerin porsiyon başına brüt kâr marjını yeniden hesaplayın. Menü fiyatı sabit kalsa bile maliyet artışı katkı payını azaltır. Her ürünün malzemesini ve miktarını maliyet kartlarında güncel tutun. Böylece tedarik tekliflerini toplam alışveriş tutarının yanı sıra porsiyon başına maliyet açısından da karşılaştırabilirsiniz. Restoran kar marjı nasıl artırılır sorusuna karar ararken bu veriler, fiyatlandırma ve tedarik tercihleri için somut dayanak sağlar.
Maliyet, Rakip ve Talebe Göre Fiyatlandırma
Ürün fiyatını belirlerken reçete maliyetini, benzer yemeklerin satış fiyatını ve müşteri talebini birlikte değerlendirin. Rakip fiyatları pazardaki konum hakkında fikir verebilir, ancak maliyet hesabının yerini tutmaz. Fiyat artışı brüt marjı yükseltebilir; talep düşerse ciro gerileyebilir. Bu nedenle yalnızca çevredeki menülere bakarak fiyat belirlemeyin.
Maliyeti 35 TL olan bir ürün 100 TL’ye satıldığında yemek maliyeti oranı %35’tir. Bu oranı satış adedi ve ürünün katkısıyla birlikte okuyun. Menüdeki bütün fiyatları aynı oranda artırmak yerine, reçete maliyetleri ve satış performansları farklı ürünleri ayrı değerlendirin. 99,90 TL gibi psikolojik fiyatlar kullanılabilir; fiyatın etkisini müşteri talebine göre izleyin.
Paket menüler, birden fazla ürünü tek teklifte birleştirerek ortalama sepet tutarını yükseltebilir. Fiyatı belirlerken her ürünün malzeme maliyetini ve toplam katkı payını hesaplayın. İçeceklerin marjı genellikle yemeklerden yüksektir; bu nedenle içecek eklenen menülerin katkısını ayrıca inceleyin. İndirim siparişleri artırsa bile ürün başına marjı düşürebilir.
Menü satış karması, satılan ürünlerin katkı marjlarının ağırlıklı ortalamasıdır. Çok satan ancak katkısı düşük ürünleri, daha az satıp yüksek katkı sağlayanlarla birlikte değerlendirin. Çok görüntülenip az sipariş edilen ürünlerde açıklamayı, fotoğrafı veya fiyatı gözden geçirin. Böylece menü düzenlemelerini yalnızca görünürlüğe değil, ürün performansına göre yapabilirsiniz.
Kârlılık analizi nasıl yapılır?
Türkiye’de kârlılığı analiz ederken KDV kayıtlarını, vergi giderlerini ve asgari ücretle bağlantılı personel maliyetlerini ayrı kalemlerde izleyin. Böylece satışların, işçiliğin ve diğer giderlerin dönem sonucuna etkisini daha net görürsünüz.
Satış ve Maliyet Verilerinin Analizi
Düzenli analiz, aynı döneme ait satış ve gider kayıtlarını karşılaştırarak değişimleri belirlemenizi sağlar. Haftalık satış, indirim, iptal ve ürün grubu raporlarını stok maliyeti sapmalarıyla birlikte inceleyin; vardiya bazındaki işçilik saatlerini de ekleyin. Bu karşılaştırma, satışlar yükselirken maliyetlerin neden daha hızlı arttığını gösterebilir.
Aylık kapanışta muhasebedeki net kâr tablosunu işletme içi asal maliyet raporuyla karşılaştırın. Dönemler arasında gelir ve gider kapsamını aynı tutun. Net kâr marjını her ay hesaplayıp geçen yılın aynı ayıyla kıyaslayın. Böylece değişimin satış hacminden mi, giderlerden mi kaynaklandığını daha kolay ayırt edersiniz.
Yiyecek ve İçecek Maliyetlerinin Takibi
Yiyecek ve içecek maliyetlerini takip etmek, tüketilen malzemeyi satışlarla karşılaştırarak gider oranlarını görmektir. Restoranlarda yiyecek maliyeti genellikle toplam satışların %28-%32’si aralığında hedeflenir. Reçete kartlarındaki miktarları güncel tutun. Bir malzemenin farklı yemeklerde kullanılması, tedarik fiyatındaki değişimin menü geneline etkisini ortaya çıkarabilir.
Asal maliyet, yiyecek ve içecek tüketim maliyetiyle toplam personel maliyetinin birlikte değerlendirilmesidir. İş gücü maliyetinin toplam satışlara oranı genellikle %25-%35 aralığında tutulmaya çalışılır. Bu oranları ürün grubu ve vardiya bazında inceleyin. Böylece satış hacmiyle personel saatlerinin birbirini karşılayıp karşılamadığını değerlendirebilirsiniz.
Malzeme Maliyetleri ve İsrafın Azaltılması
Malzeme maliyetini ve israfı yönetmek için reçetede öngörülen miktarla gerçek tüketim arasındaki farkı izleyin. Tüketimi hesaplamak için dönem başı stoğuna alımları ekleyip dönem sonu stoğunu çıkarın. Düzenli stok sayımı ve güncel reçete kartları, yiyecek maliyeti oranını daha sağlıklı değerlendirmeye yardımcı olur. Teorik ve gerçek tüketimi düzenli olarak karşılaştırın.
Fark ortaya çıktığında porsiyonlama, hazırlık ve satış kayıtlarını kontrol edin. İlk giren ilk çıkar yöntemi, malzemelerin kullanım sırasını düzenler. Fire kaydına ürün türünü ve kayıp nedenini ekleyin. Böylece bozulma, fazla hazırlık veya hatalı porsiyon gibi kayıp kaynaklarını birbirinden ayırabilirsiniz.
Sabit Giderler ve Kapasite Kullanımı
Sabit gider analizi, kira gibi satış miktarıyla aynı hızda değişmeyen kalemleri ciro ve kapasite kullanımıyla birlikte değerlendirmektir. Temsili KDV hariç aylık örnekte satış 600.000 TL, kira gideri 60.000 TL, işçilik gideri ise 160.000 TL’dir. Bu kalemleri dönem sonucundaki paylarıyla birlikte okuyun.
Aynı örnekte malzeme maliyeti 200.000 TL, diğer faaliyet giderleri 140.000 TL’dir. Faaliyet sonucu 40.000 TL olur; finansman, amortisman ve vergi bu hesaba dahil değildir. Bu nedenle faaliyet sonucunu net kârla karıştırmayın. Yoğun saatlerde masa doluluğunu ve vardiya işçiliğini satış kayıtlarıyla karşılaştırın.
Haftalık raporlar sapmaları, aylık kapanış ise giderlerin toplam etkisini gösterir. Satış, stok ve masa yönetimi kayıtlarını birlikte değerlendirmek bu karşılaştırmaları kolaylaştırır. Restoran operasyonlarını tek platformda yönetme yaklaşımı, sipariş ve stok verilerini kârlılık takibinde bir arada görmenizi sağlar.
Stok takibi, fire ve tedarik zamanlaması
Stok kayıtlarını satış ve reçete bilgileriyle eşleştirin. Böylece gerçek tüketimi, tedarik kararlarını ve bunların brüt kâra etkisini birlikte izleyebilirsiniz.
İlk Giren İlk Çıkar ve Porsiyon Kontrolü
İlk giren ilk çıkar yöntemi, önce teslim alınan malzemenin önce kullanılmasını sağlayan stok düzenidir. Ürünleri teslim tarihine göre yerleştirin ve mutfak ekibinin kullanım sırasını izlemesini sağlayın. Bu uygulama, özellikle taze malzeme kullanan restoranlarda bekleyen ürünlerin unutulmasını önlemeye yardımcı olur. Porsiyon kontrolü için her reçetedeki ölçüyü standartlaştırın; aynı yemeğin farklı vardiyalarda farklı miktarda malzemeyle hazırlanmasını önleyin.
Tarifteki malzeme miktarı değiştiğinde ürün başına tüketim de değişir. Porsiyonları servis öncesinde ve yoğun saatlerde gözlemleyin. Reçetede öngörülen miktarla gerçek kullanım arasındaki fark, maliyet sapmasını gösterir. Bu veriyi satış adediyle karşılaştırarak tarif dışı kullanımın brüt kâra etkisini belirleyebilirsiniz.
Envanter Devri ve Stok Seviyeleri
Envanter devri, stokların ne hızla kullanılıp yenilendiğini gösterir. Taze malzeme kullanan restoranlar envanter cirosunu yedi güne kadar düşürmeye çalışabilir. Sipariş miktarını ürünün satış temposuna ve saklama koşullarına göre ayarlayın. Gereğinden fazla stok, bekleyen ürün miktarını artırır; yetersiz stok ise menüdeki yemeklerin hazırlanmasını engelleyebilir.
Stok seviyelerini ürün gruplarına göre izleyin. Hızlı tüketilen malzemelerle yavaş kullanılanları aynı sipariş düzenine bağlamayın. Teslimat zamanlamasını satış kayıtlarıyla karşılaştırarak hangi ürünün ne zaman yenilenmesi gerektiğini belirleyin. Günlük 20-50 sipariş alan işletmelerde fire kontrolü ve sipariş hatalarını azaltmak önceliklidir.
Stok Sayımı ve Reçete Kartları
Stok sayımı raftaki gerçek miktarı kayıtlarla karşılaştırır; reçete kartı ise her ürünün standart malzemesini ve miktarını tanımlar. İkisini birlikte kullanın. Stok sayımı ve güncel reçete kartları, yemek maliyeti oranını daha sağlıklı değerlendirmeye yardımcı olur. Sayımda ölçü birimlerini tutarlı kullanın. Aynı malzemeyi bir kayıtta kilogram, diğerinde paket olarak göstermeyin.
Sayım sonucunu beklenen tüketimle karşılaştırın. Fark varsa teslimat kaydını, hazırlık miktarını ve satış adedini sırayla inceleyin. Reçete değiştiğinde kartı güncelleyin. Böylece maliyet hesabınız eski malzeme miktarlarına dayanmaz. Tedarik fiyatındaki değişimin ilgili yemeklere etkisini de takip edebilirsiniz.
Fire ve Gıda İsrafı Yönetimi
Fire takibi, satılamayan veya kullanılamayan malzemenin miktarını ve nedenini kaydetmektir. Aylık fire oranının %2’yi aşması büyük kayıp göstergesi sayılır. Her kayıtta ürün türünü, miktarı ve nedeni belirtin. Fazla hazırlık, bozulma ve hatalı porsiyonlama gibi nedenleri ayrı izleyerek tekrar eden kaybın kaynağını bulabilirsiniz.
Sistemli fire takibi yapan işletmelerde fire oranı %1’in altına iner. Günlük kayıtları ürün grubu bazında inceleyin ve tekrar eden kayıpları hazırlık planıyla karşılaştırın. Satılmadan kalan bir malzemenin miktarı artıyorsa sipariş zamanlamasını ve hazırlık miktarını gözden geçirin. Böylece israfı azaltma kararlarınız ölçülebilir stok verilerine dayanır.
Restorantlarda Kar Marjı Nasıl Hesaplanmalıdır?
Paket servis komisyonları net hakedişi düşürür. Satış ve maliyetleri platform bazında karşılaştırarak katkısı düşük siparişleri belirleyin. Yoğun saatlerde masa devir hızını artırın; tatlı, kahve ve ek ürün önerileri ortalama hesap tutarını yükseltebilir.
Brüt ve Net Kâr Marjı Hesaplamaları
Brüt kâr marjı, satış gelirinden doğrudan ürün maliyetleri çıkarıldıktan sonra kalan payın satışa oranıdır. Net kâr marjı ise ilgili tüm giderlerden sonra işletmede kalan kârı gösterir. Brüt oranı hesaplamak için satış gelirinden malzeme maliyetini çıkarın, sonucu satış gelirine bölüp 100 ile çarpın. Net oran için aynı formülde net kârı kullanın.
Net kârı 60.000 liraya bölüp 100 ile çarptığınızda sonuç %3 olur. Bu oran, cironun tamamının kazanç olmadığını görünür kılar. Net hesapta kira, pazarlama, yönetim, bakım, finansman ve vergi gibi ilgili giderleri de dikkate alın.
Food Cost Oranı ve Formülü
Food cost oranı, tüketilen malzeme maliyetinin satış gelirindeki payını gösterir. Ürün bazında formül şöyledir: malzeme maliyeti ÷ satış fiyatı × 100. Örneğin, maliyeti 35 TL olan bir ürün 100 TL’ye satılıyorsa bu oran %35’tir. Hesaplamada satın alınan toplam stoğu değil, ilgili dönemde tüketilen malzemeyi esas alın.
Dönem tüketimini hesaplarken başlangıç stoğuna alımları ekleyin, dönem sonu stoğunu çıkarın. Sonucu aynı dönemin satışlarıyla karşılaştırın. Reçete miktarı, sayım doğruluğu veya dönem kapsamı değişirse oranı yanlış yorumlayabilirsiniz. Bu oran tek başına net kârı göstermez; işçilik ve diğer giderleri de hesaba katın.
Ortalama Kâr Marjı Değerleri
Restoran marjları işletme türüne ve hesaplama kapsamına göre değişir. Tam hizmet veren restoranlarda net marj %2-%6 bandında, kafelerde ise %15-%25 aralığında olabilir. Brüt marj için restoranlarda %60-%75 aralığı verilir. Bu değerleri kesin hedef gibi kullanmayın; kendi satış ve gider kayıtlarınızla kıyaslayın.
Türkiye restoran sektörü için net marjın %8-%15 aralığında olduğu da belirtilir. Farklı aralıklar, sektör tanımı ve gider kapsamı değiştiğinde ortaya çıkar. Kendi işletmenizde aynı dönem ve aynı gider kapsamıyla hesaplama yapın. Örneğin, faaliyet marjı finansman ve vergi giderlerini içermiyorsa net kâr marjı olarak değerlendirilmez.
Paket Servis Komisyonlarının Kâra Etkisi
Yemeksepeti, Getir Yemek ve Trendyol GO için online sipariş komisyon oranları %12-%25 arasında belirtilir. Komisyon, sipariş gelirinden düşerek işletmenin net hakedişini azaltır. Bu nedenle yalnızca platform cirosunu değil, komisyon ve ürün maliyeti çıktıktan sonra kalan tutarı da karşılaştırın. Platform bazlı rapor, hangi satış kanalının katkı sağladığını gösterir.
Komisyon etkisini azaltmak için ürün kârlılığını ve kampanya sonuçlarını satış kanalı bazında izleyin. İndirim sipariş sayısını artırırken sipariş başına katkıyı düşürebilir. Paket fiyatlarını belirlerken ürün maliyetiyle kanal kesintisini birlikte hesaba katın. Salondaki yoğun saatlerde masa devir hızını, ek ürün teklifleriyle de ortalama hesap tutarını takip edin. Böylece ciro artışının kâra yansıyıp yansımadığını ayırt edebilirsiniz.
Restoranlarda ortalama net kâr marjı ve brüt kâr marjı ne kadar
Restoranlarda brüt kâr marjı genel olarak %60-%75 aralığında verilir. Net kâr marjı için verilen aralıklar ise işletme türüne ve hesaplama kapsamına göre değişir. Bu oranları sabit hedefler olarak değil, kendi maliyet ve gelir kayıtlarınızı değerlendireceğiniz karşılaştırma noktaları olarak kullanın.
Net marjda farklı aralıklarla karşılaşmanızın nedeni, restoran türlerinin aynı maliyet yapısına sahip olmamasıdır. Tam hizmet veren restoranlar için %2-%6 bandı belirtilirken, Türkiye restoran sektörü için %8-%15 aralığı da verilir. Bu değerler aynı kapsamda hazırlanmış tek bir ölçüm gibi okunmamalıdır. Finansman, vergi ve diğer giderlerin hesaba katılıp katılmaması sonucu değiştirir.
İşletme türüne göre verilen aralıklar da farklılaşır:
- Fast food işletmelerinde brüt marj %60-%75, net marj %10-%20 aralığında belirtilir.
- Fine dining işletmelerinde brüt marj %55-%70, net marj %8-%15 aralığındadır.
- Paket servis işletmelerinde brüt marj %50-%70, net marj %10-%18 olarak verilir.
- Kafelerde brüt marj %65-%80, net marj %15-%25 aralığında olabilir.
Bu aralıklar, bir işletmenin aynı ayda mutlaka bu sonuçlara ulaşacağı anlamına gelmez. Örneğin paket servis komisyonları net hakedişi düşürür. Fine dining işletmelerinde işçilik ve diğer işletme giderleri, ürün satışından kalan tutarı etkiler. Kafelerde içeceklerin ürün karmasındaki payı brüt marjı değiştirebilir. Bu nedenle sektör aralığını tek başına başarı ölçütü olarak kullanmayın.
Doğru bir karşılaştırma için önce kendi brüt ve net marjınızı ayrı ayrı hesaplayın. Ardından gelir ve gider kapsamı aynı olan dönemleri kıyaslayın. Örneğin bir ayda finansman giderleri hesaba katılmış, diğerinde dışarıda bırakılmışsa net marj karşılaştırması sağlıklı olmaz. Aylık sonucu geçen yılın aynı ayıyla karşılaştırmak, dönemsel değişimleri ayırt etmeye yardımcı olur.
Satış karması da ortalamayı etkiler. Yüksek marjlı bir ürün çok az satıyorsa toplam işletme sonucuna katkısı sınırlı kalabilir. Buna karşılık, marjı daha düşük bir ürün yüksek satış adediyle toplam katkıda önemli yer tutabilir. Bu yüzden ürün marjlarını satış hacmiyle birlikte değerlendirin; tek bir ürünün oranını restoranın genel net marjı yerine koymayın.
Kârlılık göstergelerini düzenli izlemek için satış, stok ve gider kayıtlarını aynı yerde değerlendirin. Restoran operasyon ve kârlılık takibini düzenleyin; ürün ve dönem sonuçlarını daha tutarlı karşılaştırın.
AybitPOS: Restoran & Kafe Otomasyon Sistemi
AybitPOS, sipariş alımı, masa yönetimi, stok takibi ve kampanya yönetimini tek platformda bir araya getirir. Satış kayıtlarıyla stok hareketlerini aynı operasyon akışında izleyerek maliyet ve tüketim verilerini birlikte değerlendirmenize yardımcı olur. Böylece kayıt ve stok takibini hangi ürünlerde önceliklendirmeniz gerektiğini daha kolay görürsünüz.
Paket servis siparişlerini ve kurye operasyonunu takip etmek için Paket Servis & Kurye Takip Programı’nı, online sipariş kanallarını yönetmek için platform entegrasyonlarını kullanabilirsiniz. Self-Servis Kiosk Yazılımı, sipariş sürecini kiosk üzerinden yürütmek isteyen işletmelere yönelik bir seçenektir. Bu araçlar, günlük işlem verilerini daha düzenli yönetmeniz gerektiğinde fayda sağlar.
Stok, sipariş ve satış süreçlerinizi tek merkezden yönetmek için AybitPOS’u inceleyin. Ayrıntılı bilgi almak üzere aybitpos.com’u ziyaret edin.
Kârlılığı düzenli kararlarla ileri taşıyın
Bir sonraki adım, kârlılık takibini günlük kararlarınızın parçası hâline getirmektir. Restoran kâr marjı nasıl artırılır sorusuna yanıt ararken öncelikle işletmenizin kendi kayıtlarındaki değişimleri izleyin. Seçtiğiniz iyileştirmeyi kaydedin ve sonraki değerlendirmede aynı ölçütlerle karşılaştırın. Böylece kararlarınızın etkisini daha net görebilirsiniz.
Restoran kâr marjı nasıl artırılır sorusunun tek bir yanıtı yoktur; önemli olan veriye dayalı ve düzenli bir değerlendirme alışkanlığı oluşturmaktır. Her değişikliği aynı anda yapmak yerine öncelikli bir konu seçin. Sonuçları izleyip sonraki kararınızı gözlemlerinize göre belirleyin. Bu yaklaşım ekibin ortak hedefler doğrultusunda ilerlemesini destekler.
Operasyon kayıtlarınızı daha düzenli yönetmek ve işletmenize uygun otomasyon seçeneklerini değerlendirmek için AybitPOS ekibiyle görüşebilirsiniz. AybitPOS ile iletişime geçin ve kârlılık takibini destekleyecek sonraki adımı konuşun. Ölçülebilir kararlarla ilerleyin, işletmenizin gelişimini güvenle yönetin.
Sıkça Sorulan Sorular
Kâr Marjı Nedir?
Kâr marjı, satış gelirinin ne kadarının kâr olarak kaldığını gösterir. Net kâr marjı, net kârın hasılata bölünüp 100 ile çarpılmasıyla hesaplanır; brüt marj ise ürün maliyeti düşüldükten sonraki payı ifade eder. Örneğin, aynı satış gelirine sahip iki restorandan birinin kira veya işçilik yükü daha yüksekse net marjı düşük kalabilir. Bu nedenle dönem sonunda işletmede kalan tutarı da izleyin.
Bir tabağın satmamasının sebebi gizli kalması mı yoksa beğenilmemesi mi, nasıl anlarım?
Ürünün görüntülenme ve sipariş kayıtlarını birlikte inceleyerek olası nedeni belirleyebilirsiniz. Az görüntülenip az sipariş alan bir yemek menüde yeterince öne çıkmıyor olabilir; yerini veya görünürlüğünü gözden geçirin. Çok görüntülenip az sipariş alan bir üründe fotoğraf, açıklama ya da fiyat müşterinin kararını etkiliyor olabilir. Bu durumda yalnızca menüdeki konumunu değiştirmek yetmez; ürün sunumunu ve fiyat algısını da değerlendirin.
Kafelerin menü mühendisliğinde “Yıldız” ürün ne anlama gelir?
Menü mühendisliğinde “yıldız” ürün, hem çok tercih edilen hem de yüksek katkı payı sağlayan üründür. Bu ürünler satış hacmine ve kâra birlikte katkıda bulunur. Örneğin müşterilerin sıkça sipariş ettiği ve malzeme maliyeti kontrol altında olan bir kahve yıldız ürün sayılabilir. Satış adedi veya reçete maliyeti değiştiğinde sınıflandırmayı yeniden inceleyin; eski verilere dayanarak ürünün menüdeki yerini sabitlemeyin.
Kâr marjını ne sıklıkla yeniden hesaplamalıyım?
Net kâr marjını ayda bir hesaplayıp geçen yılın aynı ayıyla karşılaştırın. Böylece dönemsel değişimleri tek seferlik dalgalanmalardan ayırabilirsiniz. Tedarikçi fiyatı her değiştiğinde ve menüyü her yenilemeden önce tabak başına brüt kâr marjını yeniden değerlendirin. Karşılaştırdığınız dönemlerin gelir ve gider kapsamını aynı tutun. Aksi hâlde görünen fark işletme performansından değil, farklı hesaplama yöntemlerinden kaynaklanabilir.
Marjı iyileştirmek için fiyatları yükseltmeli miyim?
Fiyat artışı, ürün maliyeti, katkı payı ve müşteri talebi birlikte değerlendirildiğinde anlamlı bir seçenek olabilir. Fiyat yükselince ürün başına brüt marj artabilir; ancak talep azalırsa ciro ve toplam katkı gerileyebilir. Bu yüzden menüdeki bütün fiyatları aynı oranda artırmayın. Önce maliyeti veya satış performansı değişen ürünleri belirleyin; sonra fiyat kararının satış adedine ve ürün karmasına etkisini izleyin.
Restoranlarda yemek maliyeti (food cost) nasıl hesaplanır ve ideal oranı nedir?
Food cost oranını, tüketilen malzeme maliyetini satış fiyatına bölüp 100 ile çarparak hesaplarsınız. Restoranlar için ideal aralık %25-%35, sağlıklı kabul edilen aralık ise genellikle %28-%35 olarak verilir. Örneğin, maliyeti 35 TL olan bir ürün 100 TL’ye satıldığında oranı %35’tir. Sonucu değerlendirirken reçete ve stok kayıtlarının aynı döneme ait olmasına dikkat edin.
Menü mühendisliğiyle en kârlı yemekler nasıl belirlenir?
Her yemeğin katkı payını ve satış adedini birlikte inceleyin. Yüksek katkılı ve çok satan ürünler menüde güçlü performans gösterir; yüksek katkılı ancak az satan ürünlerde müşteri tercihinin önündeki engelleri anlamaya çalışın. Açıklamayı, fotoğrafı, fiyatı ve menüdeki görünürlüğü ayrı ayrı değerlendirin. Düşük katkılı ama sık sipariş edilen yemeklerde reçete maliyetini ve porsiyon standardını kontrol edin; yalnızca satış sırasına göre karar vermeyin.
Restoranlarda porsiyon ve reçete standardizasyonu maliyetleri nasıl düşürür?
Standart reçete, her porsiyonda aynı tür ve miktarda malzeme kullanılmasını sağlar. Böylece vardiyalar arasındaki ölçü farkları azalır ve ürün başına tüketimi daha tutarlı izleyebilirsiniz. Örneğin mutfak ekibi aynı yemeği farklı miktarlarda hazırlıyorsa gerçek malzeme kullanımı reçetedeki beklentiden sapar. Ölçüleri reçeteye kaydedin, ekibin aynı hazırlama yöntemini uygulamasını sağlayın ve sayım sonuçlarını reçeteyle karşılaştırın.
Frequently Asked Questions
Restoranlarda masa devir hızı ve ortalama hesap nasıl artırılır?
Yoğun saatlerde masa devir hızını artırmak, aynı kira gideriyle daha fazla ciro sağlayabilir. Ek ürün grupları, menü setleri ve tatlı ya da kahve önerileri ortalama sepet tutarını yükseltebilir.
Türkiye’de restoranlarda personel, kira ve enerji giderleri ciroya göre ne kadar olmalı?
İşçilik maliyetinin toplam satışların %25-%35’i, kira ve genel giderlerin ise %20-%30’u aralığında tutulması hedeflenir. Enerji gideri için ciroya bağlı bir oran yerine, enerji verimli ekipman yatırımlarının ilk maliyetini 12-18 ay içinde geri ödeyebileceği belirtilir. Benzer şekilde, işletme binalarında ısıtma ve soğutma maliyetlerini uzun vadede düşürmek isteyen ticari mülk sahipleri için dış cephe yalıtımı önemli bir tasarruf sağlarken, bu alandaki çözümler için izmirdiscephekaplama.com gibi kaynaklar incelenebilir.